

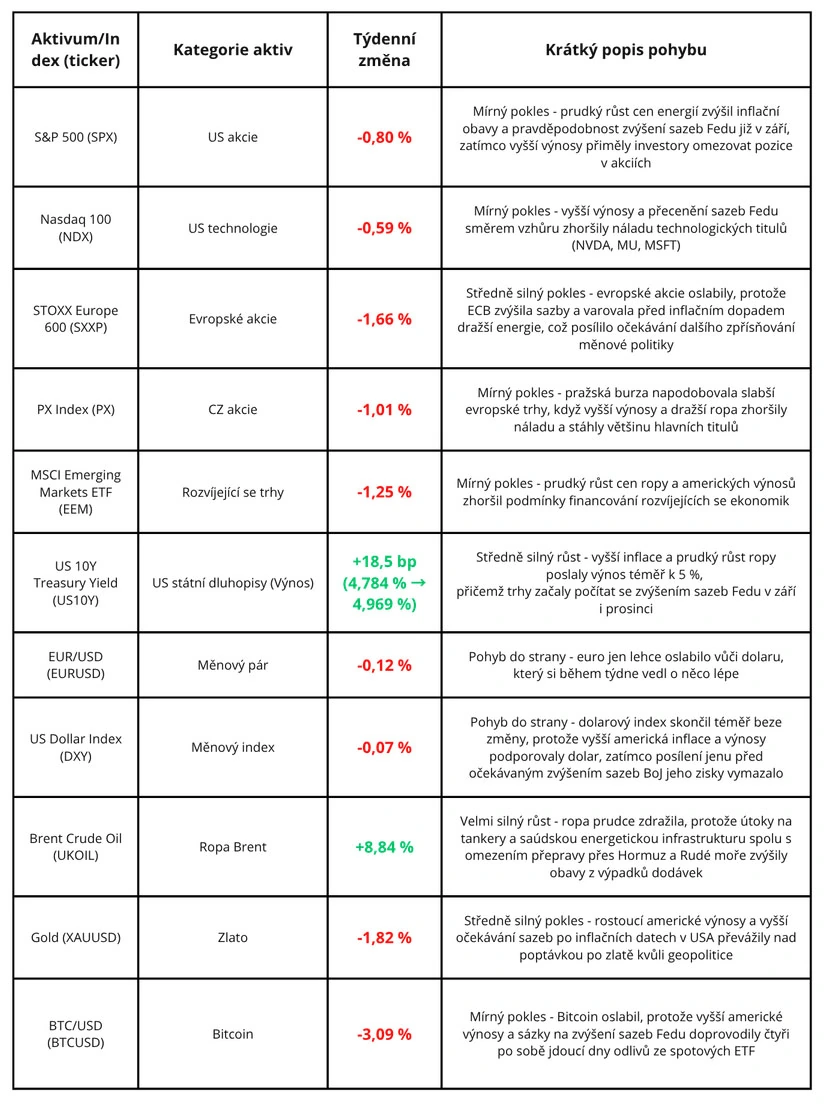
Minulý týden se trhy soustředily hlavně na to, jak rychle se umělá inteligence mění z technologického příběhu také v otázku dluhu, financování a dostupnosti kapitálu. Největší hyperscaleři společně s Nvidií letos podle Michaela Cembalesta z J.P. Morgan vydali přibližně 320 miliard dolarů nového dluhu investičního stupně, pokud se započítají i účelové společnosti využívané k financování datových center. Po přepočtu na desetiletý ekvivalent to odpovídá zhruba 68 % nového dlouhodobého financování amerického ministerstva financí. Jeffrey Papai z Goldman Sachs zároveň upozorňuje, že po dočasně klidnější části roku může v roce 2027 přijít další výrazná vlna emisí, protože roční financování AI infrastruktury se v širším pojetí může dostat přes 600 miliard dolarů. Technologičtí giganti tak stále více soutěží o kapitál se státem a investoři začínají řešit, zda budoucí výnosy z AI obhájí tak rychlý růst zadlužení. Vedle dluhopisového trhu zaujal také jeden z nejvýraznějších obchodů letošního roku v přepravě ropy. Breakwave Tanker Shipping ETF od začátku roku vzrostl o více než 3 700 %, protože sazby za přepravu ropy z Blízkého východu do Číny prudce vystřelily kvůli napětí kolem Hormuzského průlivu, nedostatku volné tankerové kapacity a vyššímu riziku pro přepravce. Fond ale zároveň ukázal, že nejde o jednoduchou investiční příležitost, protože už několikrát během roku prošel korekcemi v řádu desítek procent. Na domácím trhu byla důležitá zpráva o spuštění WOOD PX ETF na pražské burze. Nový fond umožňuje jednoduše investovat do indexu PX přímo v korunách, má nákladovost 0,20 % ročně a díky Portu jej lze nakupovat už od 100 Kč. Pro český trh jde o důležitý krok, protože domácí akcie se tím stávají dostupnější i pro menší pravidelné investory.
Hlavním tématem příštího týdne budou rozhodnutí centrálních bank, především středeční zasedání FOMC a páteční zasedání Bank of Japan. Ve středu se tak ukáže, zda Fed po posledních inflačních datech opravdu přistoupí k prvnímu zvýšení sazeb od roku 2023. Trh i většina ekonomů nyní počítají se zvýšením o 25 bazických bodů, proto bude důležitý hlavně nový výhled sazeb a komentář Kevina Warshe k inflaci, trhu práce a dlouhodobým výnosům. U Bank of Japan trh rovněž počítá se zvýšením sazeb o 25 bazických bodů, což může být důležité hlavně pro japonský jen, globální dluhopisy a riziková aktiva. Ve čtvrtek bude rozhodovat také Bank of England, u které se spíše čeká ponechání sazeb beze změny. Ke konci týdne může volatilitu zvýšit také páteční triple witching, tedy současná expirace akciových opcí, indexových opcí a futures. Podle odhadů půjde o kontrakty v objemu kolem 6 bilionů dolarů, takže přerolování a uzavírání pozic může zesílit pohyby hlavně v posledních hodinách pátečního obchodování.
Když se mluví o umělé inteligenci, většina lidí si představí chatboty, generování obrázků nebo algoritmy schopné během několika sekund napsat složitý kód. Celé odvětví tak může působit téměř nehmotně. Za touto technologickou vrstvou se ale skrývá velmi fyzická infrastruktura v podobě milionů čipů, obrovských datových center a rostoucí spotřeby elektřiny. A její výstavba začíná vyžadovat takové množství kapitálu, že se z AI postupně stává také jeden z největších příběhů na americkém dluhopisovém trhu.
Jak jsme již dříve psali, kapitálové výdaje největších technologických společností rostou tempem, které začíná překračovat jejich schopnost financovat investice pouze z vlastních peněz. Jeffrey Papai z Goldman Sachs ve svém orientačním scénáři pro rok 2027 pracuje s přibližně 930 miliardami dolarů kapitálových výdajů hyperscalerů, tedy částkou blížící se jednomu bilionu dolarů. Ještě před několika lety přitom šlo o společnosti, které generovaly obrovské množství volného cash flow a nové projekty mohly pohodlně platit z vlastních zdrojů. Právě tady dochází ke strukturální změně. Výdaje na AI infrastrukturu rostou rychleji než jejich interní zdroje a stále větší část rozdílu se proto přesouvá na kapitálové a především dluhopisové trhy.
Michael Cembalest z J.P. Morgan upozorňuje, jak rychle se tento posun odehrál. Pět největších hyperscalerů společně s Nvidií (NVDA) letos vydalo přibližně 320 miliard dolarů nového dluhu investičního stupně, pokud se započítají také účelové společnosti SPV využívané při financování datových center. Princip je poměrně jednoduchý. Datové centrum může vlastnit samostatná projektová společnost, která si na jeho výstavbu půjčí, zatímco velká technologická firma se zaváže infrastrukturu dlouhodobě využívat nebo její financování jiným způsobem podpoří. Dluh tak nemusí být přímo vykázán na její rozvaze, Cembalest jej ale ekonomicky považuje za součást jejího financování. Ještě mezi lety 2015 a 2024 přitom stejná skupina většinou nevydávala ani 50 miliard dolarů dluhu ročně.
Graf 1: Levá část ukazuje prudký nárůst emisí dluhu investičního stupně pěti největších hyperscalerů a Nvidie, jejichž objem v roce 2026 vzrostl přibližně k 320 mld. USD. Pravý panel původně ukazoval, že dlouhodobé emise odpovídají zhruba 45 % nového dlouhodobého financování amerického ministerstva financí. Michael Cembalest však následně do výpočtu zahrnul také účelové společnosti SPV využívané k financování datových center a aktualizovaný poměr se zvýšil přibližně na 68 %.
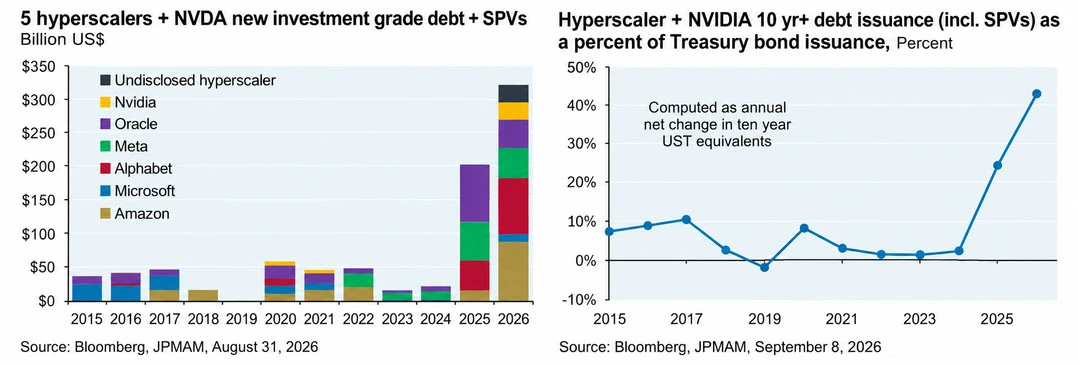
Cembalest následně dlouhodobou část těchto emisí převádí na srovnatelný desetiletý ekvivalent, aby ji mohl postavit vedle nového dlouhodobého financování americké vlády. Výsledkem je přibližně 303 miliard dolarů, což odpovídá asi 68 % nových dlouhodobých výpůjček amerického ministerstva financí v letošním roce. Původní graf ukazuje, že emise hyperscalerů a Nvidie odpovídaly přibližně 40 - 45 % nového dlouhodobého financování amerického ministerstva financí. Cembalest následně výpočet rozšířil o účelové společnosti SPV využívané při financování datových center, čímž se desetiletý ekvivalent zvýšil přibližně na 303 miliard dolarů, tedy asi 68 % letošních nových dlouhodobých výpůjček amerického ministerstva financí. Tento údaj se vztahuje pouze k novému dlouhodobému financování v letošním roce. Ukazuje to, že potřeba dlouhodobého kapitálu těchto společností už dosahuje měřítka, které bylo ještě nedávno vyhrazeno státům. Hyperscaleři tak stále více soutěží o stejné peníze investorů jako americké ministerstvo financí a Cembalest tento vývoj označuje za další zdroj konkurence na dlouhém konci výnosové křivky.
Tak velký objem dluhu by však trh ještě před několika lety vstřebával podstatně obtížněji. Pomohla mu změna samotné struktury obchodování s podnikovými dluhopisy. Tradičně šlo o poměrně roztříštěný trh, na kterém se často obchodovaly jednotlivé emise. Rozmach dluhopisových ETF, elektronického a portfoliového obchodování ale umožnil nakupovat nebo prodávat celé koše stovek dluhopisů v jedné transakci. Velké fondy tak mohou přesouvat výrazně větší objemy kapitálu rychleji a levněji než dříve. Goldman Sachs uvádí, že ETF a portfoliové obchodování výrazně zlepšily likviditu i u emisí, které bývaly obtížněji obchodovatelné. Papai zároveň upozorňuje, že objemy obchodování s hotovostními dluhopisy investičního i spekulativního stupně rostou meziročně přibližně o 10 až 15 %. Právě tato infrastruktura pomohla trhu letošní vlnu emisí vůbec zpracovat. To ale ještě neznamená, že současný stav může pokračovat bez omezení. Už v červenci Papai upozorňoval, že schopnost trhu absorbovat další nabídku výrazně klesá. Zatímco dříve bylo potřeba přibližně 75 miliard dolarů nových emisí, aby se trh dostal pod výraznější tlak, letos v létě podle něj stačilo zhruba 25 miliard dolarů. Problémem tak nemusí být schopnost technologických gigantů další dluh vydat, ale ochota investorů jej při současných cenách dál kupovat stejným tempem.
Právě proto Papai současnou situaci přirovnává k oku hurikánu. Po zhruba 300 miliardách dolarů letošních AI emisí má ve čtvrtém čtvrtletí nabídka výrazně zpomalit. Goldman Sachs očekává už jen jednu větší emisi dluhopisů některého z hyperscalerů a několik transakcí spojených s datovými centry. Menší nabídka může na několik měsíců přinést úlevu a zúžení kreditních spreadů, tedy rozdílu mezi výnosem firemních a státních dluhopisů. Papai je proto vůči AI dluhu krátkodobě takticky pozitivní. Současně ale doporučuje případné zlepšení využít spíše k prodeji části těchto dluhopisů, protože dlouhodobější výhled zůstává podle něj nepříznivý. Klidnější období uprostřed hurikánu totiž neznamená, že bouře skončila. V září naopak očekával velkou nabídku ne-AI dluhu investičního stupně a případný pokles jeho cen způsobený pouze touto nabídkou považoval za příležitost k nákupu.
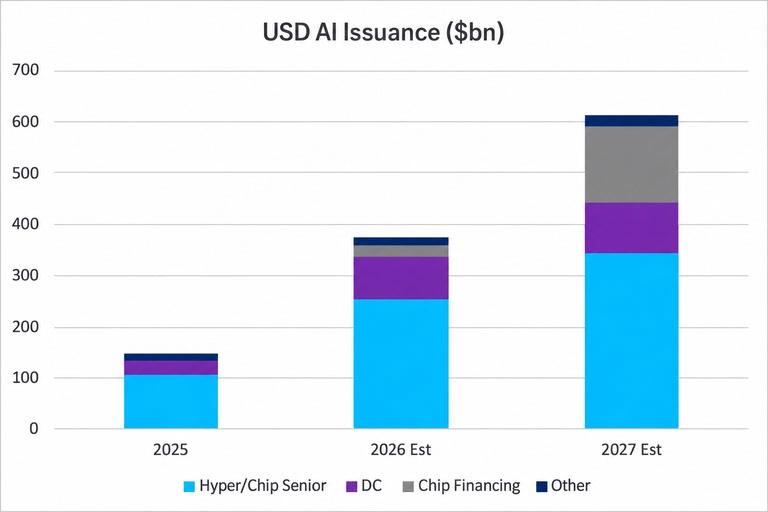
Druhá část hurikánu má podle Papaie přijít v roce 2027. Jeho pracovní scénář počítá s tím, že objem nově vydaných dluhopisů hyperscalerů a výrobců čipů vzroste přibližně o 40 % na 340 miliard dolarů. Výpočet vychází mimo jiné z kapitálových výdajů hyperscalerů kolem 930 miliard dolarů a z předpokladu, že podíl investic financovaných dluhem vzroste z přibližně 30 % letos na 37,5 % v příštím roce. Ani 340 miliard dolarů však nezahrnuje veškeré financování spojené s AI infrastrukturou. Papai odhaduje, že samotné strukturované financování čipů může přidat více než 100 miliard dolarů, zatímco další peníze budou potřebovat datová centra a související projekty. V širším pojetí se tak roční financování AI infrastruktury může dostat přes 600 miliard dolarů. Papai zároveň upozorňuje, že právě strukturované financování čipů zůstává kvůli složitosti struktur a nejasnému načasování velmi obtížně odhadnutelné.
Graf 2: Roční financování AI infrastruktury by se v roce 2027 mohlo dostat nad 600 miliard dolarů. Přibližně 340 miliard má připadat na seniorní dluh hyperscalerů a výrobců čipů, zbytek na strukturované financování čipů, datových center a souvisejících projektů.
Tady se otázka posouvá od toho, zda lze dluh vydat, k tomu, z čeho se má nakonec zaplatit. Hyperscaleři investují s očekáváním, že AI vytvoří dostatečně vysoké budoucí zisky a marže. Jedním z rizik jsou ale stále schopnější a výrazně levnější čínské modely s otevřenými vahami. Velká banka nebo obranná společnost pravděpodobně neopustí celý ekosystém Microsoftu, Amazonu nebo Googlu jen proto, že existuje levnější čínský model. Potřebuje zabezpečení, integraci, podporu a spolehlivost. Problém proto nemusí spočívat ve ztrátě zákazníků, ale ve ztrátě cenové síly. Pokud je na trhu dostupný dostatečně kvalitní model za zlomek ceny, zákazník získává mnohem silnější argument, proč za stejnou službu neplatit vysokou prémii. Otevřené modely tak mohou postupně stlačovat cenu výpočetního výkonu a AI služeb v celém odvětví. Hyperscaleři mohou dál velmi dobře vydělávat, ale pokud budou marže nižší, než s jakými počítali při stavbě stovek miliard dolarů nové infrastruktury, návratnost investic začne vypadat podstatně hůře. Goldman Sachs ostatně sám upozorňuje na rostoucí význam open-weight modelů a potřebu větší kapitálové disciplíny v další fázi AI investičního cyklu.
Na to navazuje další problém, který Papai popisuje velmi jednoduše. Když společnosti dospěje starší dluhopis, investor dostane zpět jistinu a tyto peníze může znovu investovat do nové emise stejného sektoru. Část financování se tak přirozeně reinvestuje. U šesti největších amerických bank má v letech 2027 a 2028 dojít ke splacení přibližně 180 miliard dolarů dluhu, takže velká zásoba peněz se může vrátit zpět do nových bankovních emisí. U hyperscalerů a výrobců čipů jde ve stejném období pouze asi o 45 miliard dolarů, protože v minulosti tolik dluhu jednoduše nevydávali. Pokud tedy mají příští rok přinést na trh 340 miliard dolarů nových dluhopisů a další stovky miliard souvisejícího financování, většinu nebude možné zaplatit pouhou reinvesticí splatných dluhopisů. Investoři budou muset najít stovky miliard dolarů nového kapitálu. Právě to je jeden z hlavních důvodů, proč Papai doporučuje případné podzimní zlepšení AI dluhopisů spíše využít ke snížení podílu jejich v portfoliu.
Nervozita už je přitom vidět v tom, jak se investoři proti riziku zajišťují. Papai upozorňuje na výrazný návrat credit default swapů neboli CDS, tedy kontraktů, jejichž prostřednictvím lze přenést nebo zajistit kreditní riziko emitenta. Podle něj se k dealerům vracejí dotazy od správců aktiv, kteří s CDS naposledy aktivně pracovali ještě před globální finanční krizí. Po téměř patnácti letech poklesu má objem obchodování s CDS růst přibližně o 15 % ročně a výrazný nárůst aktivity už byl patrný během léta. Samotný návrat CDS samozřejmě neznamená opakování roku 2008. Skutečnost, že se k těmto nástrojům vracejí investoři, kteří je řadu let nepotřebovali, ale ukazuje, že kreditní riziko AI už není považováno pouze za teoretickou otázku. Současně rychle rostou také total return swapy neboli TRS. Ty umožňují investorovi získávat výnos z dluhopisu nebo celého koše dluhopisů, aniž by je musel přímo vlastnit, a mohou být využity i k vytváření finanční páky. Papai očekává, že s dalším růstem strukturovaného financování čipů a datových center poroste také potřeba podobná rizika zajišťovat. U těchto struktur bývají splatnosti kratší a potřeba hedgingu vyšší, zatímco samotné financování je méně transparentní než klasická veřejná emise podnikového dluhopisu. To je možná nejcitlivější část celého příběhu. Dluh roste právě ve chvíli, kdy se jeho část přesouvá do stále složitějších struktur.
Cembalestova a Papaiova argumentace se tak v jednom bodě potkává. Největším rizikem nemusí být bezprostřední default technologických gigantů. Problémem může být množství kapitálu, které celý investiční závod vyžaduje. V současnosti se nacházíme v období, které Papai nazývá okem hurikánu. Za námi je historická vlna emisí a před námi rok 2027, kdy se má střetnout potřeba stovek miliard dolarů nového financování s omezenou schopností trhu peníze přirozeně reinvestovat, potenciálně nižší návratností AI investic a rostoucí ochotou investorů nakupovat ochranu proti kreditnímu riziku. AI proto postupně přestává být pouze technologickým nebo akciovým tématem. Stává se tématem kreditního trhu, dlouhodobých úrokových sazeb a otázky, jak bude finanční systém rozdělovat kapitál mezi technologickou infrastrukturu, americkou vládu a zbytek ekonomiky.
Další zdroje: Moomoo, Is the AI debt bubble about to burst? Goldman Sachs publicly acknowledges for the first time that market absorption capacity is nearing its limit., 13.7.2026; Goldman Sachs, How AI Debt Is Reshaping Credit Markets, 5.8.2026; J.P. Morgan, Rear Window, 1.9.2026; Financial Times, AI borrowing boom shakes up Swiss credit market, 9.9.2026; Moomoo, Goldman Sachs Warns: AI Debt Market Enters “Eye of the Storm,” with Greater Shocks to Follow After a Brief Respite, 10.9.2026; Reuters, AI debt splurge is warping credit spreads, 10.9.2026
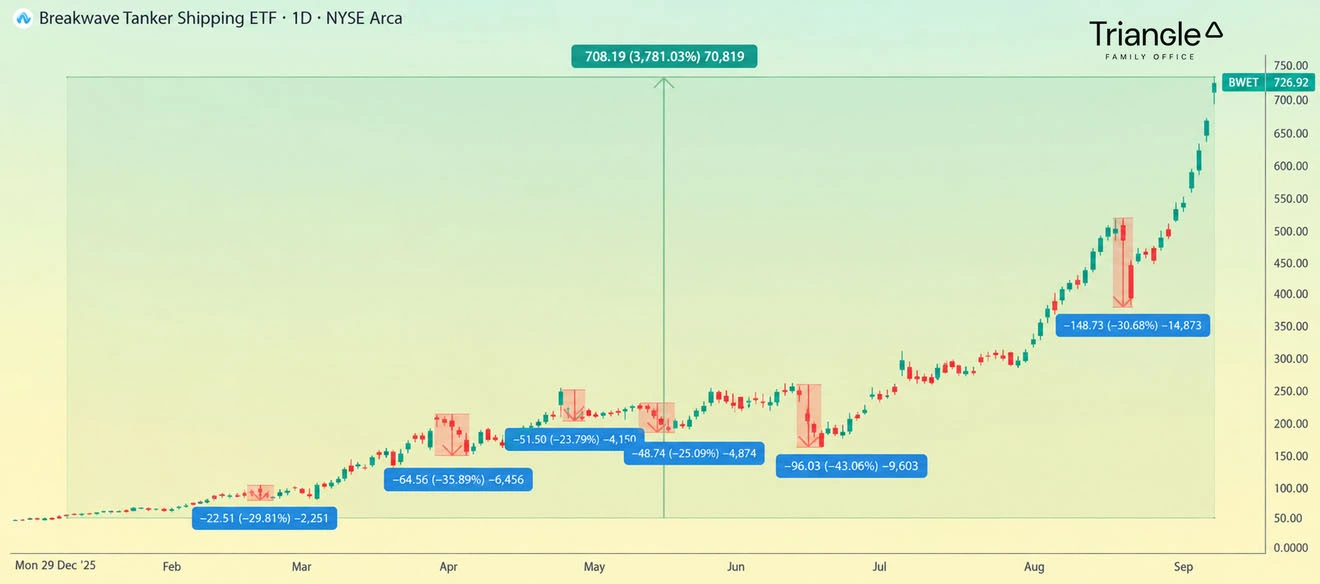
Specializovaný fond zaměřený na ceny námořní přepravy ropy Breakwave Tanker Shipping ETF (BWET) se letos stal jedním z nejvýraznějších vítězů amerického trhu. Z přibližně 19 dolarů na konci loňského roku vzrostla jeho cena do 11. září na 726,92 dolaru, tedy o více než 3 700 %. Původní investice se tak během necelých devíti měsíců zhodnotila více než osmatřicetinásobně. Fond přitom nevlastní ropu ani akcie tankerových společností. Investuje do krátkodobých futures na cenu námořní přepravy ropy a přibližně 90 % portfolia tvoří kontrakty TD3C sledující přepravu z Blízkého východu do Číny prostřednictvím VLCC, tedy největších ropných tankerů schopných přepravit kolem dvou milionů barelů ropy. BWET je proto v současnosti téměř přímou sázkou na nedostatek tankerové kapacity a vysoké náklady na přepravu z Perského zálivu. Ještě na začátku roku přitom spravoval pouze zhruba 2 miliony dolarů a většina investorů o něm prakticky nevěděla.
Graf 3: Cena Breakwave Tanker Shipping ETF od začátku roku vzrostla o více než 3 700 % díky prudkému růstu cen námořní přepravy ropy. Graf zároveň ukazuje nejméně šest korekcí přes 20 %, kdy cena reagovala na změny očekávání kolem bezpečného průjezdu tankerů v Hormuzském průlivu.
Hlavním důvodem růstu je stále obtížnější fyzická přeprava ropy. Zatímco v běžném prostředí denní výdělky supertankerů historicky jen zřídka překračovaly 45 tisíc dolarů, během minulého týdne se sazba na trase z Blízkého východu do Číny přiblížila 800 tisícům dolarů denně a na konci týdne se objevovaly údaje téměř u jednoho milionu dolarů. Současně na trase z Ománského zálivu do Číny dosáhla cena přepravy přibližně 11,50 dolaru za barel, což u plně naloženého dvoumilionového supertankeru odpovídá asi 23 milionům dolarů za jednu dodávku. Alternativní cesta z amerického pobřeží Mexického zálivu do Asie byla nabízena dokonce za 29,5 milionu dolarů, tedy téměř 15 dolarů za barel, ještě před dodatečným válečným pojištěním a případnými zdrženími. Nejde tedy pouze o zdražení samotné ropy, ale o samostatný nedostatek lodí, které jsou ochotné a schopné náklad bezpečně přepravit. Část produkce dál proudí díky překládání ropy mezi tankery v Ománském zálivu a plavbám s vypnutým systémem AIS, který běžně umožňuje sledovat polohu lodi. Překládka ale znamená, že jednu dodávku obsluhuje více plavidel a celý proces trvá déle, takže stejné množství tankerů zvládne přepravit méně nákladu. Ve čtvrtek 10. září prošlo Hormuzským průlivem pouze sedm sledovaných komerčních lodí, oproti přibližně 125 denně před začátkem války. Situaci navíc zhoršují postup Húsíů v okolí průlivu Báb al-Mandab a útoky na saúdskou infrastrukturu, které komplikují také alternativní cestu přes Rudé moře.
Extrémní výnos BWET však nebyl jednoduchým obchodem, který ostatní investoři pouze přehlédli. Fond byl na začátku roku velmi malý, obchoduje na úzkém trhu tankerových futures a jeho roční nákladovost 3,5 % je na poměry ETF mimořádně vysoká. Na konci června, kdy 60denní příměří mezi USA a Íránem zvýšilo očekávání obnovení provozu v Hormuzském průlivu a tankery začaly znovu proplouvat, klesla cena BWET během několika obchodních dnů z lokálního maxima přes 220 dolarů až k 127 dolarům, přibližně tedy o 43 %. Podobných korekcí mezi 25 a 35 % bylo letos již několik. To ukazuje, že i relativně malá změna očekávání ohledně příměří nebo bezpečného průjezdu může cenu fondu během několika dnů výrazně snížit.
Současný růst BWET je proto zajímavý především jako ukazatel toho, že napětí na fyzickém trhu zatím nepolevuje. Pro rychlé uklidnění situace nyní existuje jen málo známek. Ani jednání zprostředkovaná Ománem zatím nepředpokládají okamžité plné otevření Hormuzského průlivu a současně se zhoršila bezpečnost kolem druhé významné ropné cesty přes Rudé moře. Dokud budou tankery nuceny čekat na bezpečný průjezd, využívat složitější trasy a požadovat vysokou kompenzaci za riziko, mohou sazby zůstat výrazně nad historickými úrovněmi. Aktuální odhady počítají s tím, že denní výdělky VLCC zůstanou nad 100 tisíci dolarů ještě na začátku příštího roku. Vyšší náklady na přepravu navíc postupně zdražují dodávky ropy a paliv a mohou se dál přelévat do cen dopravy i části spotřebního zboží, čímž dále zvyšují inflační riziko a komplikují výhled úrokových sazeb. Po téměř čtyřicetinásobném růstu je však poměr možného dalšího výnosu k podstupovanému riziku výrazně méně příznivý než na začátku roku. BWET proto dnes dává větší smysl sledovat jako velmi citlivý indikátor skutečného napětí v námořní přepravě ropy než ho po tak prudkém růstu vnímat jako jednoduchou investiční příležitost. Jak ukázal červen, pouhá věrohodná vyhlídka na obnovení provozu může během několika dnů vyvolat korekci v řádu desítek procent.
Další zdroje: Reuters, Oil prices dive as more tankers move through Strait of Hormuz, 26.6.2026; Bloomberg, Surging Tanker Rates Signal a Deepening Global Energy Crisis, 10.9.2026; Amplify ETFs, Breakwave Tanker Shipping ETF, 11.9.2026; Reuters, Oil tanker rates hit record highs following Iran, US shipping attacks, 11.9.2026; Reuters, Hormuz shipping traffic falls to single digits, data shows, 11.9.2026; Financial Times, Iran and Gulf states to meet in push for Hormuz deal, 11.9.2026; Gulf Insider, Mideast Chaos Sends Supertanker Rates Soaring To Near Record $1 Million A Day, 12.9.2026
Minulý týden se na pražské burze začalo obchodovat s novým fondem WOOD PX ETF pod tickerem PXETF, který vznikl ve spolupráci investiční skupiny WOOD & Company a Burzy cenných papírů Praha. Jde o první ETF kopírující index PX, které lze koupit přímo na domácí burze. Možnost investovat do PX prostřednictvím ETF existovala už dříve. Od roku 2018 se na německé burze Xetra obchoduje Expat Czech PX UCITS ETF, které se obchoduje v eurech a jeho nákladovost činí 1 % ročně. Nový fond se obchoduje v korunách a jeho počáteční hodnota byla stanovena na 1 000 Kč. Prostřednictvím investiční platformy Portu lze díky frakčnímu obchodování investovat už od 100 Kč. Roční nákladovost fondu přitom činí pouze 0,20 %, což jej podle srovnání WOOD řadí mezi nejlevnější ETF zaměřená na jednotlivé evropské trhy. O likviditu fondu se zároveň stará WOOD & Company Financial Services jako tvůrce trhu, který během obchodních hodin průběžně zajišťuje možnost nákupu a prodeje.
Fond sleduje PX metodou optimalizované replikace, takže nemusí mechanicky držet všech 14 emisí indexu. Portfolio se skládá tak, aby jeho vývoj co nejpřesněji napodobovalo. Aktuálně obsahuje deset nejvýznamnějších titulů, které podle WOOD představují 98 % objemu všech akciových obchodů na pražské burze. Složení zároveň ukazuje vysokou koncentraci českého trhu. Akcie společností ČEZ a Erste mají shodně po 20 %, Komerční banka 17,8 %, VIG 13,8 % a Moneta 13,5 %, tím pádem pět největších pozic tvoří více než 85 % fondu a finanční společnosti přibližně dvě třetiny. Od prosince se navíc změní pravidla pro výpočet PX. Menší emise zastoupené v indexu budou mít minimálně 1% váhu a u společností obchodovaných současně v Praze i na zahraniční burze se jejich zastoupení bude více odvíjet od podílu obchodů uskutečněných přímo na pražském trhu. Při dalších rebalancích to může mírně posílit některé menší domácí tituly a naopak snížit váhu emisí, jejichž hlavní likvidita zůstává v zahraničí.
Graf 4: Levá část grafiky ukazuje kumulativní výkonnost vybraných akciových indexů od konce roku 2019, kde index pražské burzy PX-TR, tedy varianta indexu PX včetně reinvestovaných hrubých dividend, překonal S&P 500 i většinu sledovaných evropských indexů. Pravá část zachycuje složení nového WOOD PX ETF navázaného na domácí index PX.
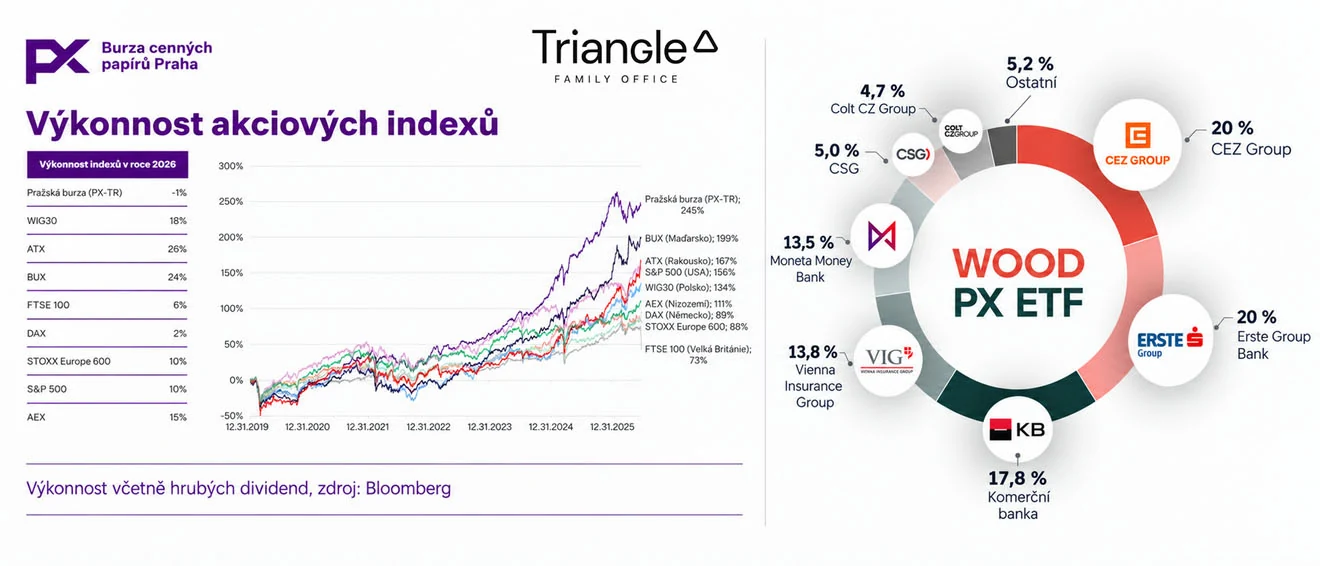
Důležitou součástí výnosu českých akcií jsou dividendy. Samotný PX je cenový index a jejich výplatu nezahrnuje, zatímco PX-TR započítává vyplacené hrubé dividendy. WOOD PX ETF je akumulačním fondem a přijaté dividendy automaticky reinvestuje. Podle posledního zveřejněného srovnání pražské burzy činil dividendový výnos domácího akciového trhu v polovině roku 2025 přibližně 4,34 % a i nadále je nejvyšší mezi zeměmi OECD. Od konce roku 2019 do poloviny letošního roku vzrostl PX-TR přibližně o 245 % a překonal jak S&P 500 s jeho 156 %, tak i další významné evropské indexy. WOOD u samotného cenového PX uvádí za posledních sedm let průměrný roční růst 14,5 %. V posledních pěti letech byla výkonnost včetně dividend ještě výraznější a PX-TR rostl v průměru o 25,4 % ročně. Nové ETF tak nabízí jednoduchý a nízkonákladový způsob, jak české akcie zařadit jako domácí část širšího dlouhodobého portfolia, včetně pravidelného investování menších částek.
Další zdroje: Kurzy.cz, Šéf burzy Koblic: Objemy obchodů nejvyšší od 2013, Praha zůstává nejvýnosnějším dividendovým trhem OECD, 26.6.2025; Kurzy.cz, Revoluce v indexu PX: Pražská burza zpřísňuje pravidla a tlačí na malé i duální emise / BIG EXPERT: týden od 17. 8. 2026, 20.8.2026; Portu, WOOD PX ETF dostupné na Portu: do nejvýznamnějších českých firem můžete investovat už od stokoruny, 7.9.2026; WOOD & Company, WOOD PX ETF Launches: Access the Prague Stock Exchange with a Single Investment from CZK 1,000, 7.9.2026; Burza cenných papírů Praha, Pražská burza je nyní dostupná v jediné investici už od tisícikoruny, 7.9.2026
Disclaimer: Investičně poradenská společnost Triangle Family Office, s.r.o. se sídlem Jasná II 637/5, Braník, 147 00 Praha 4, IČO: 215 16 162, zapsaná v obchodním rejstříku vedeném Městským soudem v Praze sp. zn. C 402847 (dále jen „Společnost“) je vázaným zástupcem investičního zprostředkovatele, společnosti Chytrý Honza a.s., se sídlem Radlická 365/154, Radlice, 158 00 Praha 5, IČO: 290 48 770, který je investičním zprostředkovatelem a je oprávněn poskytovat investiční služby ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů.
Společnost poskytuje svým klientům zřetelné a relevantní informace ve smyslu vyhlášky č. 114/2006 Sb., o poctivé prezentaci investičních doporučení, ale musí výslovně upozornit na to, že zhodnocení, výkonnost či jiné parametry dosažené́ jednotlivými investičními instrumenty v minulosti nemohou v žádném případě sloužit jako indikátor nebo záruka budoucích výnosů, zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních instrumentů.
S investicí je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Poskytování investičních služeb společnosti nelze považovat za formu ani ekvivalent kolektivního investování, vkladu u banky, ani penzijního připojištění nebo pojištění. Investoři se o výhodnosti a vhodnosti investic do jakýchkoli investičních nástrojů rozhodují samostatně, a to s přihlédnutím k ceně, případnému nebezpečí a riziku. Společnost nenese žádnou odpovědnost za případné škody vzniklé třetím osobám v důsledku využití informací z dokumentů společnosti. Veškeré obsažené informace a názory pocházejí nebo jsou založeny na zdrojích, které společnost považuje za důvěryhodné. Přes maximální pozornost a péči věnovanou obsahu a ověřování informací použitých při formulaci dokumentů společnost tímto nepřebírá záruku za jejich přesnost a úplnost, ačkoliv vychází z toho, že byly publikovány, či sděleny tak, aby poskytovaly přesný, úplný a nezkreslený obraz skutečnosti.


